Assurer un véhicule ancien et prestigieux soulève une question centrale pour tout propriétaire soucieux de protéger son patrimoine : comment garantir qu’en cas de sinistre, l’indemnisation reflète fidèlement la valeur réelle du véhicule ? La réponse repose sur un mécanisme particulier, la valeur agréée, fixée contractuellement par un expert et inscrite au contrat d’assurance. Contrairement à une assurance automobile classique fondée sur la valeur vénale au jour du sinistre, la valeur agréée offre une sécurité patrimoniale pour les véhicules dont la cote évolue selon des critères de rareté, d’authenticité et d’historique.
Pourtant, cette protection n’est pas automatique et nécessite une préparation documentée. Comprendre le rôle de l’expert agréé, distinguer les critères administratifs de 30 ans pour la mention « véhicule de collection » sur la carte grise des critères assurantiels souvent fixés à 20 ans, et réunir les preuves qui étayent la valeur estimée constituent autant d’étapes indispensables pour éviter une sous-assurance dangereuse ou une sur-assurance coûteuse.
Valeur agréée, valeur vénale, valeur de remplacement : quelles différences ?
La valeur agréée désigne un montant d’indemnisation fixé contractuellement entre le propriétaire et l’assureur au moment de la souscription, sur la base d’une expertise réalisée par un professionnel agréé. Ce montant figure explicitement dans les conditions particulières du contrat et reste garanti en cas de destruction totale ou de vol, indépendamment des fluctuations ultérieures du marché. La valeur agréée offre ainsi une sécurité patrimoniale pour les véhicules anciens et prestigieux dont la cote ne suit pas nécessairement la dépréciation linéaire des automobiles récentes.
À l’inverse, la valeur vénale correspond au prix de marché du véhicule au jour du sinistre, déterminé a posteriori par l’assureur ou un expert mandaté après le sinistre. Pour une automobile classique, cette méthode reflète la dépréciation progressive du bien. Mais pour un véhicule de collection dont la valeur peut augmenter ou varier selon les tendances du marché de l’automobile ancienne, la valeur vénale introduit une incertitude : le montant indemnisé dépendra de l’estimation réalisée après le sinistre, avec un risque de divergence entre la perception du propriétaire et l’évaluation de l’assureur.
La valeur de remplacement à neuf ou valeur de remplacement d’usage garantit quant à elle le coût d’acquisition d’un véhicule équivalent neuf ou d’occasion comparable. Cette modalité s’applique rarement aux véhicules anciens, dont le remplacement à l’identique peut s’avérer impossible en raison de la rareté ou de l’arrêt de production. Pour un véhicule de prestige d’époque, la notion de remplacement perd son sens pratique, ce qui justifie le recours à la valeur agréée comme mode d’indemnisation adapté.
L’expert agréé intervient pour établir cette valeur de manière documentée et objective. Mandaté par l’assureur ou choisi d’un commun accord entre les deux parties, cet expert automobile évalue le véhicule selon plusieurs critères : état de conservation, authenticité et caractère original des pièces, historique d’entretien et de propriété, cote du marché spécialisé et rareté du modèle. Son rapport d’expertise constitue la base juridique sur laquelle repose la valeur agréée inscrite au contrat. Contrairement à une simple estimation, cette expertise engage contractuellement l’assureur et sécurise l’indemnisation future.
En pratique, pour un véhicule ancien de prestige, l’assurance collection pour voiture ancienne propose généralement la valeur agréée comme mode d’indemnisation privilégié, permettant de figer contractuellement un montant en adéquation avec la valeur patrimoniale réelle du bien, indépendamment des aléas d’appréciation ultérieurs.
Les trois modes d’évaluation en bref
- Valeur agréée : montant fixé par expertise avant souscription, garanti contractuellement en cas de sinistre.
- Valeur vénale : prix de marché au jour du sinistre, déterminé a posteriori par l’assureur.
- Valeur de remplacement : coût d’acquisition d’un véhicule équivalent, rarement applicable aux véhicules anciens.
- Expert agréé : professionnel qui évalue le véhicule selon l’état, l’historique, la rareté et la cote du marché.
Les critères d’éligibilité qui conditionnent l’estimation de votre véhicule
La distinction entre critères administratifs et critères assurantiels constitue le premier écueil pour tout propriétaire souhaitant souscrire une assurance pour son véhicule ancien. Sur le plan administratif, la mention « véhicule de collection » peut être apposée sur le certificat d’immatriculation pour les véhicules âgés d’au moins 30 ans, quelle que soit leur catégorie. Cette mention, délivrée après obtention d’une attestation de la Fédération Française des Véhicules d’Époque ou d’un organisme habilité, marque administrativement le caractère historique du bien.
Toutefois, cette mention administrative n’est pas obligatoire pour souscrire une assurance collection. Selon LegalPlace citant Service-Public.fr, le passage en carte grise de collection pour un véhicule de 30 ans n’est ni automatique ni obligatoire pour son propriétaire. Les assureurs spécialisés définissent leurs propres critères d’éligibilité, souvent plus souples et adaptés aux réalités du marché automobile de prestige.
Les assureurs spécialisés retiennent généralement un seuil d’âge de 20 ans minimum, voire moins pour certains véhicules présentant un caractère rare ou original. Ainsi, une sportive de prestige sortie en édition limitée il y a 15 ans peut parfaitement être considérée comme éligible à une assurance collection, sans que la mention administrative « véhicule de collection » ne figure sur son certificat d’immatriculation. Ce décalage entre les deux référentiels — administratif et assurantiel — explique une grande partie des confusions rencontrées par les propriétaires.
Au-delà de l’âge, les assureurs spécialisés examinent le caractère original et la rareté du véhicule. Une berline de luxe dotée d’une motorisation atypique, une cabriolet produite en série limitée ou une sportive signée par un constructeur prestigieux peuvent justifier une couverture spécialisée même si le seuil des 30 ans n’est pas atteint. L’état de conservation, l’authenticité des pièces et l’historique documenté constituent également des critères déterminants pour l’acceptation du dossier par l’assureur.
Selon une enquête FFVE 2024 relayée par L’Argus, menée sur plus de 12 000 réponses représentant 42 677 véhicules, Collectionneurs possédant au moins un véhicule de plus de 30 ans : 86 % des collectionneurs possèdent au moins un véhicule de plus de 30 ans, pour une valeur moyenne de 21 300 €. Ces données confirment la double réalité du marché : si la majorité des véhicules assurés en collection dépassent effectivement le seuil administratif des 30 ans, une part significative du patrimoine automobile de prestige concerne des modèles plus récents mais déjà reconnus pour leur rareté ou leur caractère emblématique.
Enfin, les assureurs spécialisés exigent généralement que le véhicule ne soit pas utilisé comme moyen de transport quotidien, mais réservé à des sorties limitées ou à des événements dédiés tels que rassemblements, expositions ou manifestations automobiles. Ce critère d’usage conditionne à la fois l’éligibilité et le calcul de la prime, le risque étant considéré comme moindre pour un véhicule circulant peu et conservé dans des conditions optimales.
Comment se déroule concrètement une expertise de valeur agréée
L’expertise de valeur agréée débute par la réunion des documents justificatifs permettant de retracer l’historique et l’authenticité du véhicule. Le propriétaire doit préparer en amont plusieurs pièces essentielles : le certificat d’immatriculation en cours de validité, le carnet d’entretien ou à défaut l’historique des interventions mécaniques documenté par des factures, les factures de restauration ou de remplacement de pièces d’origine, des photographies détaillées de l’extérieur et de l’intérieur du véhicule, et si possible des rapports d’expertise antérieurs ou des attestations de clubs spécialisés.
Ce dossier documentaire joue un rôle déterminant dans la crédibilité de l’estimation. Un véhicule doté d’un historique complet et traçable, accompagné de factures attestant de l’entretien régulier ou de la restauration dans les règles de l’art, bénéficie généralement d’une valorisation supérieure à un véhicule sans historique, même si son état apparent semble similaire. La préparation minutieuse de ces justificatifs constitue donc la première étape pour sécuriser une valeur agréée fidèle à la réalité patrimoniale du bien.
Lors de l’expertise physique, l’expert agréé examine plusieurs critères objectifs. L’état de conservation du véhicule est évalué à travers l’inspection de la carrosserie, de la mécanique, de l’habitacle et des équipements. L’expert vérifie l’absence de corrosion structurelle, l’état des chromes et des joints, le fonctionnement des éléments mécaniques et la conformité des pneumatiques. Chaque anomalie ou restauration détectée influence directement l’estimation finale.
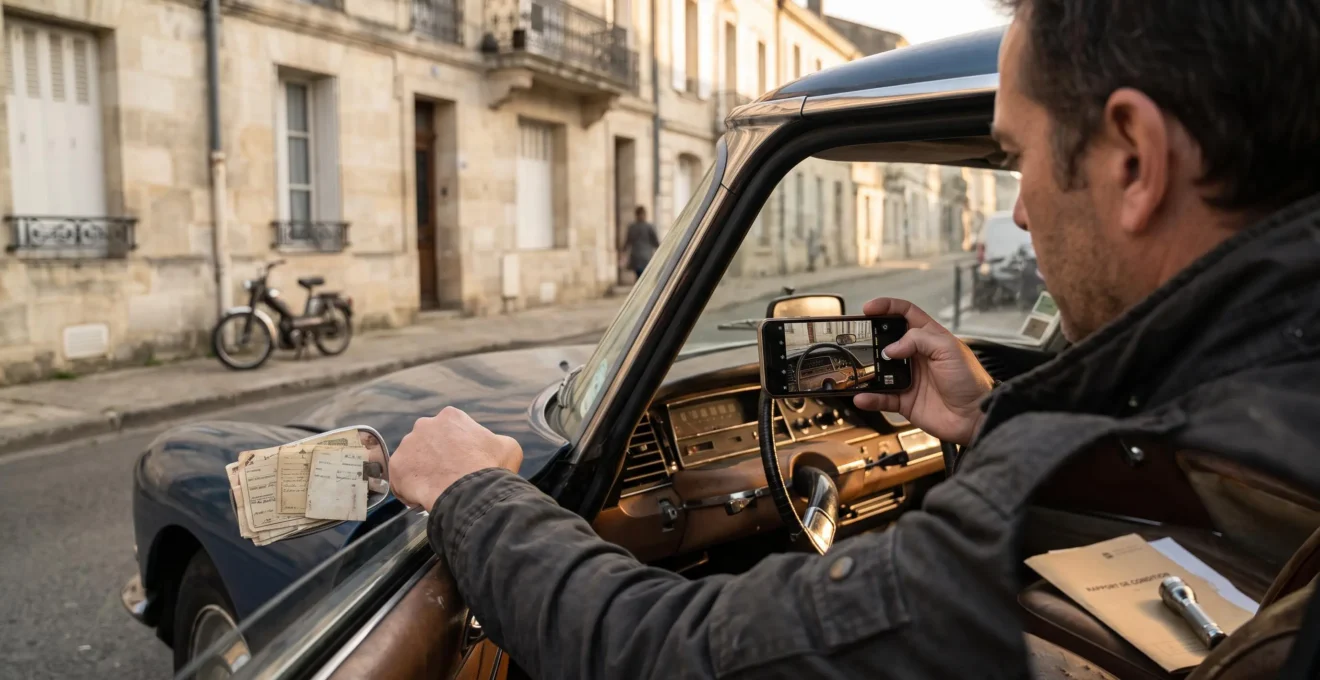
L’authenticité et le caractère original du véhicule constituent un second critère majeur. L’expert vérifie la correspondance entre les numéros de châssis, de moteur et les documents officiels. Il examine si les pièces sont d’origine ou si des modifications ont été apportées. Pour un véhicule de collection, le maintien de la configuration d’origine — teinte de carrosserie, sellerie, équipements — valorise généralement l’estimation, sauf pour certaines restaurations de haute qualité documentées et réalisées selon les normes du constructeur.
La cote du marché spécialisé sert de référence comparative. L’expert consulte les cotations publiées par les organismes de référence du marché automobile ancien, analyse les transactions récentes pour des modèles similaires et tient compte des tendances du marché de la collection. Cette donnée objective permet de situer le véhicule dans une fourchette de valeur cohérente avec les prix pratiqués, tout en ajustant selon les spécificités du véhicule expertisé.
Enfin, la rareté du modèle entre en ligne de compte. Un véhicule produit en série limitée, une version rare dotée d’une motorisation spécifique ou un modèle historiquement significatif bénéficie d’une valorisation particulière. L’expert documente cette rareté en s’appuyant sur les archives du constructeur, les publications spécialisées ou les attestations des clubs officiels du modèle concerné.
À l’issue de l’expertise, l’expert rédige un rapport détaillé indiquant la valeur agréée recommandée, accompagné de photographies et de justifications techniques. Ce rapport est transmis à l’assureur, qui l’intègre aux conditions particulières du contrat d’assurance. Le propriétaire doit impérativement vérifier que le montant de la valeur agréée inscrit au contrat correspond bien à l’estimation validée, car ce chiffre conditionne directement l’indemnisation en cas de sinistre futur.
Le propriétaire peut dialoguer avec l’expert et justifier une valeur plus élevée en apportant des preuves complémentaires : factures de restauration récente, attestation de club certifiant l’authenticité ou la rareté, ou transactions récentes pour des modèles comparables. Cette possibilité de dialogue équilibre la relation contractuelle et permet d’ajuster l’estimation lorsque des éléments objectifs le justifient.
Sous-assurer ou sur-assurer : les conséquences financières d’une mauvaise estimation
Fixer une valeur agréée inférieure à la valeur réelle du véhicule expose le propriétaire à un risque de sous-assurance aux conséquences financières directes. En cas de sinistre total — destruction, incendie ou vol sans récupération —, l’indemnisation versée correspondra au montant inscrit au contrat, indépendamment de la valeur de marché réelle du véhicule au moment du sinistre. Si la valeur agréée a été fixée à 15 000 € alors que le véhicule vaut réellement 22 000 € selon la cote actuelle du marché, le propriétaire subira une perte patrimoniale nette de 7 000 €, sans possibilité de recours.
Cette situation se produit notamment lorsque le propriétaire néglige de réactualiser régulièrement la valeur agréée alors que la cote du véhicule augmente. Le marché automobile ancien connaît des variations significatives selon les modèles, les tendances et la demande des collectionneurs. Un véhicule dont la valeur agréée a été fixée il y a cinq ans peut se trouver aujourd’hui largement sous-évalué si aucune révision n’a été effectuée.
À l’inverse, une sur-assurance — c’est-à-dire fixer une valeur agréée supérieure à la valeur de marché réelle — génère une prime d’assurance majorée inutilement. L’assureur calcule en effet la cotisation annuelle en fonction du capital garanti : plus la valeur agréée est élevée, plus la prime augmente. Payer une prime calculée sur une valeur de 30 000 € pour un véhicule qui en vaut objectivement 20 000 € représente un surcoût annuel sans gain d’indemnisation réel en cas de sinistre, l’assureur pouvant contester le montant si l’expertise post-sinistre révèle une surévaluation manifeste.
Certains contrats d’assurance prévoient une règle proportionnelle en cas de déclaration inexacte de la valeur du bien. Si l’assureur constate après sinistre que la valeur déclarée était manifestement erronée, il peut réduire l’indemnisation proportionnellement à l’écart entre la valeur déclarée et la valeur réelle, conformément aux dispositions du Code des assurances. Cette clause contractuelle renforce l’importance d’une estimation juste et documentée dès la souscription.
Le risque de litige avec l’assureur augmente lorsque la valeur agréée inscrite au contrat ne repose sur aucune expertise documentée ou lorsque les justificatifs fournis au moment de la souscription sont insuffisants. En cas de sinistre, l’assureur peut mandater un expert pour vérifier la cohérence entre la valeur agréée et la réalité du véhicule détruit. Si cet expert conclut à une surévaluation significative, l’assureur peut contester l’indemnisation initialement prévue, engendrant un contentieux long et incertain pour le propriétaire.
Attention à l’obsolescence de la valeur agréée : un véhicule de collection dont la valeur agréée n’a pas été réévaluée depuis plusieurs années présente un risque élevé de sous-assurance si la cote du marché a progressé, ou de sur-assurance si les tendances se sont inversées. La révision régulière de la valeur agréée — idéalement tous les deux à trois ans ou après une restauration importante — constitue une précaution indispensable pour maintenir l’adéquation entre le contrat et la réalité patrimoniale du véhicule.
Enfin, certains événements justifient une réévaluation anticipée de la valeur agréée : restauration complète du véhicule, remplacement de pièces majeures par des équipements d’origine certifiés, évolution significative de la cote du modèle sur le marché de la collection, ou acquisition de documents historiques authentifiant le parcours du véhicule. Chacun de ces éléments peut modifier substantiellement la valeur réelle et justifier une actualisation du contrat.
Les étapes clés pour sécuriser une couverture à la juste valeur
Sécuriser une assurance adaptée à un véhicule ancien et prestigieux nécessite de suivre une démarche structurée, en articulant expertise documentée, vérification contractuelle et accompagnement spécialisé. La première étape consiste à faire réaliser une expertise de valeur agréée à jour, idéalement par un expert indépendant reconnu par les assureurs spécialisés ou mandaté par l’assureur pressenti. Cette expertise doit s’appuyer sur un dossier complet réunissant tous les justificatifs disponibles.
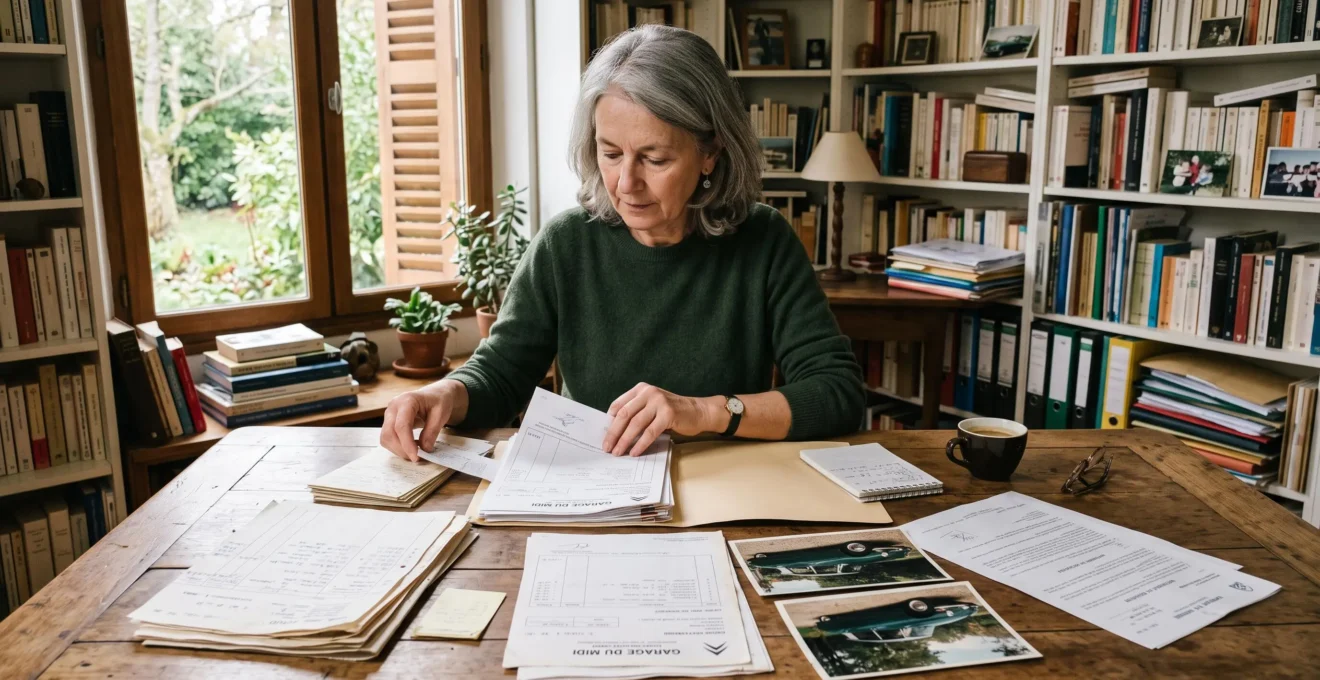
La deuxième étape impose de vérifier scrupuleusement que la valeur agréée inscrite dans les conditions particulières du contrat correspond exactement au montant validé par l’expertise. Cette vérification doit être effectuée avant la signature définitive du contrat et lors de chaque renouvellement ou avenant. Toute divergence entre le rapport d’expertise et le montant contractuel doit être immédiatement signalée à l’assureur pour correction.
La troisième étape consiste à planifier une réévaluation régulière de la valeur agréée, en fonction de l’évolution du marché et de l’état du véhicule. Un calendrier de révision tous les deux à trois ans permet de maintenir l’adéquation entre la couverture et la réalité patrimoniale. Après toute intervention majeure — restauration, remplacement de pièces, amélioration documentée —, une expertise complémentaire peut justifier une revalorisation immédiate de la valeur agréée par avenant au contrat.
Faire appel à un courtier spécialisé en assurance collection facilite l’accès aux offres adaptées et permet de bénéficier d’un accompagnement expert tout au long du processus. Le courtier connaît les critères d’éligibilité des différents assureurs, oriente le propriétaire vers les solutions les plus cohérentes avec le profil du véhicule et négocie les conditions contractuelles. Pour les véhicules de prestige dont la valeur dépasse plusieurs dizaines de milliers d’euros, cet accompagnement représente une sécurité supplémentaire face à la complexité des garanties et des modalités d’indemnisation.
- Réunir les documents justificatifs
Certificat d’immatriculation, carnet ou historique d’entretien, factures de restauration, photographies détaillées, rapports d’expertise antérieurs.
- Faire expertiser le véhicule pour fixer la valeur agréée
Mandater un expert agréé ou accepter l’expert proposé par l’assureur, fournir le dossier complet, obtenir un rapport écrit détaillé.
- Vérifier la valeur agréée inscrite au contrat
Contrôler que le montant dans les conditions particulières correspond exactement à l’estimation validée par l’expert.
- Programmer une réévaluation régulière
Planifier une révision de la valeur agréée tous les deux à trois ans ou après toute intervention majeure sur le véhicule.
- Consulter un courtier spécialisé
Bénéficier d’un accompagnement expert pour comparer les offres, négocier les garanties et sécuriser les modalités d’indemnisation.
Au-delà de la souscription initiale, comprendre les mécanismes d’indemnisation en cas de sinistre permet d’anticiper les conséquences financières et de vérifier la cohérence de sa couverture. Pour approfondir cette dimension, il est utile de se renseigner sur les conséquences d’un sinistre sur l’évolution de la prime et les modalités de règlement contractuel.
Sécuriser la valeur agréée d’un véhicule ancien et prestigieux repose moins sur le hasard d’une estimation imposée que sur la capacité du propriétaire à documenter, vérifier et actualiser cette valeur tout au long de la vie du contrat. En adoptant une posture active — préparation des justificatifs, dialogue avec l’expert, contrôle du contrat, révision régulière —, le propriétaire transforme la valeur agréée en un outil de protection patrimoniale fiable, capable de refléter fidèlement la réalité financière et affective du bien assuré.
Information importante : Les informations contenues dans cet article ont une vocation pédagogique et ne constituent pas un conseil personnalisé en assurance. Chaque situation patrimoniale étant unique, il est recommandé de consulter un professionnel de l’assurance ou un courtier spécialisé pour adapter la couverture à votre profil de véhicule et à vos besoins spécifiques.